La transformación digital de las empresas ha adquirido una nueva dimensión con la implantación de medidas destinadas a mejorar el control fiscal y la transparencia de las operaciones comerciales. La factura digital y la ley contra el fraude forman parte de este proceso, que exige a empresas y profesionales revisar sus procedimientos de facturación y adaptar determinadas herramientas informáticas.
En este contexto, los programas de facturación y los sistemas ERP desempeñan un papel fundamental, ya que permiten automatizar operaciones, integrar información contable y garantizar una mayor trazabilidad documental. La adaptación normativa también representa una oportunidad para mejorar la eficiencia administrativa, reducir errores y modernizar la gestión empresarial.
Qué establece la ley contra el fraude y cómo afecta a la factura digital
La Ley 11/2021, conocida como ley contra el fraude, introdujo medidas destinadas a prevenir la evasión fiscal y evitar la utilización de programas informáticos capaces de ocultar o manipular registros contables y de facturación. Su desarrollo mediante el Real Decreto 1007/2023 establece requisitos técnicos para los sistemas informáticos de facturación utilizados por los empresarios y profesionales incluidos en su ámbito de aplicación.
Estos programas deben garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros. El objetivo es impedir que las operaciones puedan eliminarse o modificarse de manera irregular sin dejar constancia de los cambios realizados.
Una de las principales novedades es la incorporación de mecanismos de registro y verificación de las facturas. Los sistemas afectados deben generar registros electrónicos con características técnicas determinadas e incluir un código QR tributario en las facturas expedidas.
La normativa contempla dos modalidades de cumplimiento: VERIFACTU, que transmite automáticamente los registros de facturación a la Agencia Tributaria, y NO VERIFACTU, que conserva dichos registros en el propio sistema bajo requisitos adicionales de seguridad. Ambas modalidades son válidas cuando se cumplen las condiciones establecidas.
Aunque ambas normativas están relacionadas con la digitalización administrativa, responden a objetivos diferentes. La ley contra el fraude regula las características que deben reunir determinados sistemas informáticos utilizados para emitir facturas, mientras que la facturación electrónica obligatoria establece las condiciones para intercambiar documentos comerciales entre empresarios y profesionales.
La Ley 18/2022, conocida como Ley Crea y Crece, y su desarrollo mediante el Real Decreto 238/2026 regulan la extensión de la factura electrónica en las relaciones comerciales entre empresas y profesionales. Esta regulación contempla la utilización de formatos estructurados que permitan intercambiar y procesar automáticamente los datos de facturación.
Una factura enviada como archivo PDF puede considerarse electrónica en determinados supuestos, pero no equivale necesariamente a una factura electrónica estructurada conforme al nuevo régimen obligatorio entre empresas.
Por tanto, cumplir los requisitos técnicos de la ley contra el fraude no implica automáticamente satisfacer todas las obligaciones de facturación electrónica. Las organizaciones deben comprobar ambos marcos regulatorios y seleccionar soluciones compatibles.
La adaptación a las nuevas obligaciones sigue un calendario progresivo que distingue entre los requisitos de los programas informáticos de facturación y la implantación de la factura electrónica obligatoria.
En relación con los sistemas informáticos regulados por el Real Decreto 1007/2023, las sociedades sujetas a los requisitos establecidos deben disponer de programas adaptados antes del 1 de enero de 2027. Para el resto de contribuyentes incluidos en su ámbito de aplicación, el plazo se extiende hasta el 1 de julio de 2027. Existen exclusiones que deben analizarse según las características de cada actividad.
Por su parte, la obligación general de facturación electrónica entre empresarios y profesionales tiene un calendario diferente, establecido a partir de la entrada en vigor de la Orden HAC/1028/2026, el 6 de octubre de 2026.
La Agencia Tributaria establece el 6 de octubre de 2027 para las empresas y profesionales cuyo volumen de operaciones a efectos del IVA haya superado los ocho millones de euros durante el ejercicio anterior. Para el resto de empresarios y profesionales, la obligación de emitir y recibir factura electrónica será exigible desde el 6 de octubre de 2028. Los plazos relativos a la comunicación de estados y pagos presentan particularidades adicionales.
El papel del software ERP en el cumplimiento de la ley contra el fraude
Un software ERP, o sistema de planificación de recursos empresariales, permite integrar procesos como facturación, contabilidad, compras, recursos humanos y gestión de almacenes. Su principal ventaja consiste en centralizar la información y facilitar que diferentes departamentos trabajen con datos coherentes.
En materia de factura digital, un ERP puede conectar la emisión de documentos comerciales con los registros contables, los cobros pendientes y las operaciones de venta. Esta integración reduce las tareas administrativas repetitivas y mejora el seguimiento de las transacciones.
Sin embargo, no todos los ERP cumplen automáticamente las exigencias de la ley contra el fraude. Las empresas deben comprobar que los componentes de facturación se encuentran adaptados a la normativa aplicable y que el proveedor ofrece mantenimiento y actualizaciones.
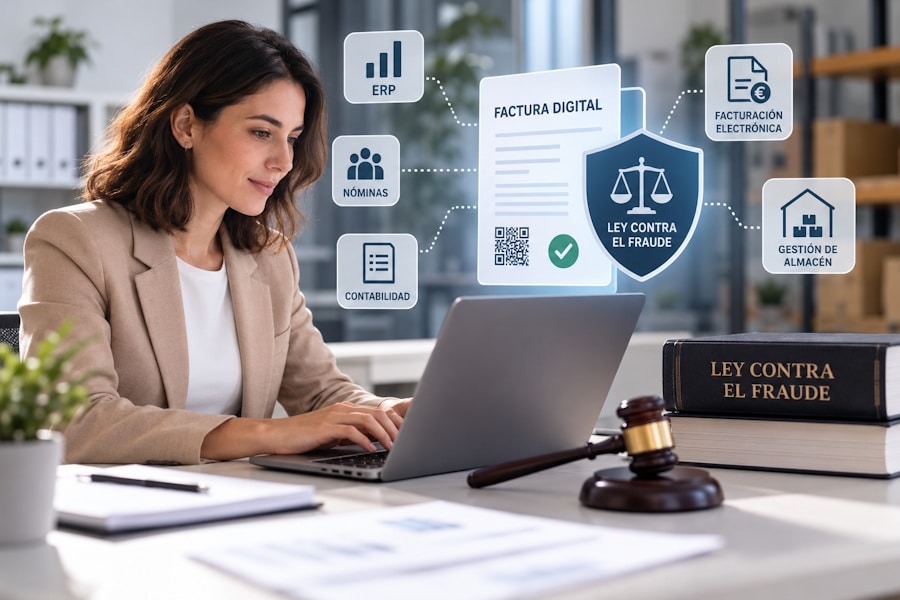
La integración con aplicaciones especializadas también resulta importante. Un ERP puede conectarse con programas de nóminas para incorporar costes laborales a la contabilidad o con sistemas de gestión de almacenes para relacionar inventarios, pedidos y facturación.
De esta manera, la adaptación normativa puede aprovecharse para revisar procesos internos y avanzar hacia una gestión empresarial más eficiente.
Ventajas de integrar la factura digital con nóminas, contabilidad y almacenes
La conexión entre aplicaciones empresariales ofrece beneficios que superan el cumplimiento de las obligaciones fiscales. Al compartir información, los distintos sistemas pueden automatizar operaciones que anteriormente requerían introducir manualmente los mismos datos en varias plataformas.
En el ámbito contable, la integración facilita el registro de facturas emitidas y recibidas, el seguimiento de vencimientos y la conciliación de determinadas operaciones. Los departamentos financieros pueden disponer de información más actualizada sobre ingresos, gastos y necesidades de tesorería.
La conexión con programas de nóminas permite trasladar costes salariales a la contabilidad y distribuirlos entre departamentos o proyectos. Esta funcionalidad resulta especialmente útil para empresas de servicios que necesitan calcular la rentabilidad de sus actividades.
En las organizaciones comerciales y logísticas, integrar el ERP con el sistema de almacén permite relacionar pedidos, movimientos de mercancías, albaranes y facturas. La actualización coordinada de existencias reduce discrepancias y facilita el control de las operaciones.
Estas integraciones también contribuyen a mejorar la trazabilidad documental, siempre que se establezcan controles adecuados sobre los accesos, las modificaciones y la conservación de la información.
Cómo afecta la facturación digital a pymes, asesorías y empresas logísticas
Las necesidades tecnológicas varían según el tamaño y la actividad de cada organización. Por ello, la adaptación a la ley contra el fraude requiere soluciones proporcionadas a los procesos que deben gestionarse.
Para una pequeña empresa de servicios, una aplicación que integre facturación, contabilidad y seguimiento de cobros puede resultar suficiente. La prioridad suele consistir en reducir el trabajo administrativo y disponer de una herramienta sencilla que permita cumplir las obligaciones correspondientes.
Las asesorías fiscales y laborales necesitan gestionar documentación de numerosos clientes y conectar diferentes aplicaciones contables, tributarias y de nóminas. La interoperabilidad facilita el intercambio de información y permite dedicar más recursos a la supervisión profesional.
Por ejemplo, una asesoría puede recibir automáticamente datos de facturación de sus clientes y trasladarlos a su sistema contable, evitando introducir repetidamente los documentos. Este procedimiento requiere mecanismos de validación para detectar errores y garantizar la coherencia de los registros.
En una empresa logística, la integración entre ERP, almacén y facturación permite que la preparación de un pedido actualice las existencias y facilite posteriormente la emisión de la documentación comercial. Esta coordinación contribuye a mejorar el control de mercancías y reducir incidencias administrativas.
Criterios para elegir un programa de facturación o ERP
La selección de una solución tecnológica debe comenzar por el análisis de las necesidades reales de la empresa. El volumen de facturas, el número de usuarios, las integraciones necesarias y las características del negocio determinan las funcionalidades prioritarias.
Uno de los aspectos fundamentales es la adaptación normativa. El proveedor debe ofrecer información verificable sobre el cumplimiento de los requisitos de facturación aplicables y mantener sus herramientas actualizadas frente a los cambios legales.
También resulta importante comprobar la facilidad de uso, la disponibilidad de asistencia técnica y las posibilidades de integración con otras aplicaciones. Los sistemas que disponen de API o conectores documentados facilitan el intercambio de información y reducen la dependencia de procedimientos manuales.
Entre los errores más habituales se encuentran seleccionar programas únicamente por su precio, contratar funcionalidades innecesarias, no revisar los datos antes de migrarlos y omitir la formación de los trabajadores.
La evaluación económica debe contemplar licencias, mantenimiento, implantación, soporte y posibles ampliaciones. Una herramienta aparentemente económica puede generar costes adicionales si requiere desarrollos específicos o presenta limitaciones para integrarse con otros sistemas.
La factura digital como oportunidad para mejorar la competitividad empresarial
La implantación de la factura digital y la adaptación a la ley contra el fraude representan un cambio importante en los procedimientos administrativos de empresas y profesionales. Aunque su origen responde en parte a nuevas obligaciones normativas, estas medidas también impulsan la modernización tecnológica y la utilización de sistemas de gestión más integrados.
Un ERP correctamente seleccionado puede contribuir a mejorar la trazabilidad, reducir errores y proporcionar información útil para la toma de decisiones. Su conexión con herramientas de contabilidad, nóminas y gestión de almacenes permite optimizar operaciones y establecer procesos administrativos más coordinados.
El principal desafío consiste en elegir soluciones adecuadas al tamaño y actividad de cada empresa, verificar su cumplimiento normativo y garantizar que puedan evolucionar conforme cambien las necesidades del negocio. Así, la adaptación de la facturación deja de ser exclusivamente una obligación legal y se convierte en una oportunidad para mejorar la eficiencia y fortalecer la competitividad.